

FCA深入审查:揭示交易应用程序领域的关键症结
英国金融行为监管局(FCA)在4月发布了其针对交易应用程序进行的多公司审查的关键报告,揭示了平台提供商亟需改进的关键领域,以保护消费者并维护市场诚信。根据FCA的深入评估,这些平台运营和用户互动方式的核心机制不应仅仅局限于设计炫酷的用户界面,而应在各个方面进行改进。
此次审查涵盖了广泛的行业参与者,包括金融科技初创企业以及成熟的经纪商,突显行业公司在遵守监管标准和最佳实践方面的成熟度和有效性存在显著差异。
超越炒作:了解真正提供的产品
FCA的评估清晰地展现了相关应用程序向零售投资者提供的各类产品。产品范围广泛,远不止传统的股票交易,还包括越来越多的复杂和高风险金融工具。
以下是此次受审查公司提供的产品概览:
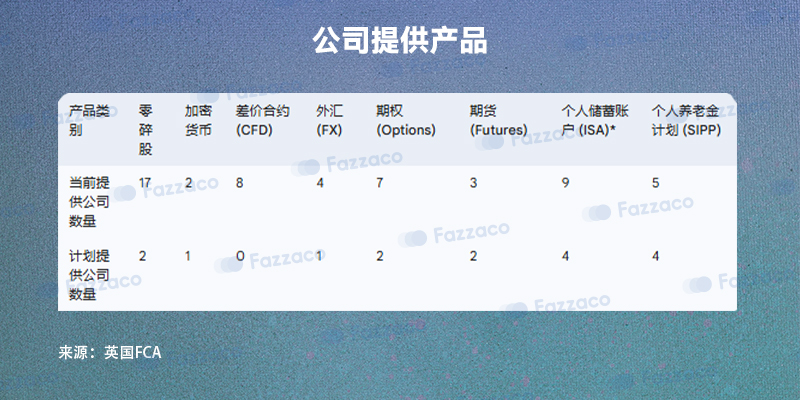
*包括现金个人储蓄账户和股票与股票个人储蓄账户。
这张表格强调了包括差价合约、外汇、期权和期货等FCA认为风险较高的产品,都可以通过这些移动应用程序轻松获取。这些工具需要更高的理解水平和风险承受能力。
适配性问题:是否瞄准了正确的投资者?
FCA担忧的一个重要方面是公司如何有效地界定和服务其目标客户群。FCA强调,公司必须“细致地”界定其目标市场,要考虑到“客户年龄、特征、经验、目标和财务状况”等关键因素。
虽然审查中提到了采用了“风险指标评分和分类”,甚至主动识别“负面目标市场”以将不合适的客户排除在高风险产品之外等良好实践案例,但FCA也发现了一些不足之处。该监管机构指出,部分公司没有足够详细地界定其目标市场,从而增加了目标市场之外的客户接触到可能不适合自己财务状况或理解能力的产品风险。
追寻资金流向:收入来源的透明度
“低佣金或零佣金交易”的吸引力对许多用户来说是巨大的,但FCA的审查除了深入探讨这些平台除了明确的佣金之外,是否还有不那么明显的盈利渠道。该监管机构指出,重要的收入来源包括“交易费用、订阅费用以及客户现金余额产生的利息”。
关键在于,FCA强调公司必须认真管理这些收入模式可能产生的潜在利益冲突,确保它们真正优先考虑客户的良好结果。虽然一些采用订阅模式的公司会考虑费用是否与客户交易量相符以提供“公允价值”,但FCA观察到,其他公司“未能证明它们是如何评估各种产品和服务的公允价值的”。
数字设计:引导行为应谨慎!
交易应用程序的设计和互动功能可以微妙地,甚至是不那么微妙地影响用户的交易行为。FCA审查了数字参与实践(DEPs),并指出虽然公司普遍表现出“负责任地使用DEPs的意识”,但持续的警惕至关重要。
例如,对推送通知的使用的审查显示:不分公司会提供价格变动的提醒,并允许用户控制这些通知,而其他公司则提供分析工具帮助用户追踪其活动。FCA所传达的信息很明确:上述这些数字工具必须真正支持积极的客户互动,而不是无意中鼓励过度交易或承担不必要的风险。
看门人:确保健全的适当性测试
对于具有较高风险或复杂性的产品,健全的适当性测试是第一道防线,确保投资者了解他们将要面临的潜在风险。FCA的审查揭示了这些关键评估在有效性方面的差异。
作为监管机构,FCA观察到的良好实践包括使用“明确的资格标准和具有较高及格分数的复杂问题库”。一些公司甚至对未通过测试的客户实施了“锁定时间段”,并主动“监测及格/不及格率”。然而,FCA也见证了一些“不充分的适当性测试”的案例,这引发了人们对不适合处理风险的个人可能获得不适合产品访问权限的担忧。
总而言之,FCA的高层观察为交易应用程序行业发出了明确的行动号召。审查结果强调,公司必须超越吸引眼球的功能,将强大的消费者保护、服务各个方面的绝对透明度,以及对客户需求和风险偏好的真正理解放在其运营的核心位置。这不仅仅是关于合规性;更是关于为所有人构建一个更安全、更值得信赖的数字投资环境。
 订阅