


马来西亚11月IB新政将如何冲击经纪商?
2025年11月1日,马来西亚证券委员会(SC)将正式生效其修订后的资本市场广告指导原则。这一修订并非对文本的微调,而是对数字传播时代营销责任的一次重新界定:自发在社交平台上推广金融产品的人(俗称“金融网红”)与传统广告主被同列为“广告主体”,而持牌机构对第三方推广行为承担更明确、更广泛的责任。此举把长期依赖介绍经纪人(IBs)与社交裂变流量的经纪商推到了监管与商业博弈的前沿。
为何IB会成为这次监管的中心
表面上,新指南保留了广告应当真实、公正、不得误导的基本原则;但真正的变化在于定义与责任链的延伸——“自发宣传者(voluntary advertiser)”被写进了广告人(advertiser)的定义里,这意味着未经雇佣亦自行发布推广内容的个体将直接受规管。与此同时,违规后果被法律化为严厉的刑事/民事后果(包括高额罚款与监禁的可能性)。这些条款不是抽象的合规要求,而是将数字传播渠道纳入可追责的法律体系。
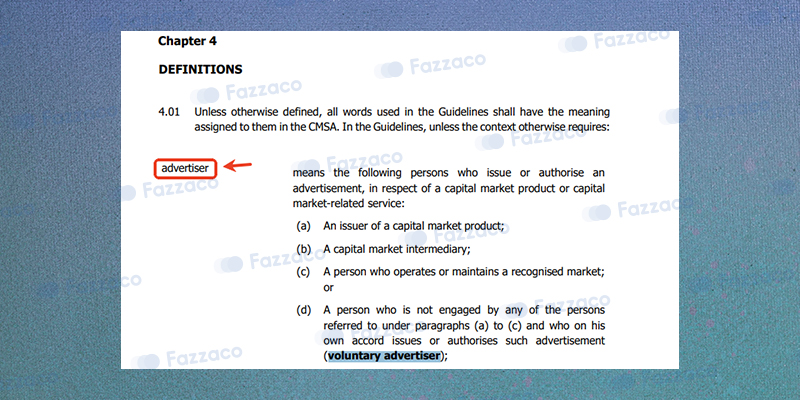
SC《指南》第四章“定义”部分
IBs 的商业模型本质上依赖“分销与引流”——他们并非总是受严格控制的营销机构,而在流量与转化链路中扮演桥梁角色。新规把“谁发声”与“谁承担后果”连接起来:即便IB并非持牌人,只要其推广导致投资者行动,持牌方也可能被连带追责。对于那些把获客外包给本地网络、或以激励、推荐为主的经纪商,这意味着法律风险从单点扩散为系统性风险:合同条款、尽职调查与渠道治理都需重写。
执法与现实之间的拉扯
法律文本往往比执行更有力量,但数字生态里的匿名性、跨语言传播与社群化渠道给监管带来实际困难。马来西亚市场的多语种生态(马来语、英语、华语)与即时通讯平台(Telegram、Discord、私域社群)意味着违规推广可以绕过公开可检索的痕迹。
监管者可以制裁可识别的账号与广告,但在一场以私域裂变为核心的营销战里,追责与取证仍面临挑战。监管机关显然意识到这一点:在修订过程中他们既给出明晰条款,也保留与业界接触、释疑的窗口。
一个悖论:更高标准会否促成更成熟的市场?
短期内,理性的反应会是“收缩”:部分IB暂停活动、部分经纪商暂缓接收本地客户或重新审视合作条款;也会出现“合规套利”——使用教育型内容与平台演示而避免直接号召性用语,或转向母语化、私域化的传播策略以降低被监管盯上的概率。
长期来看,市场可能走向两极分化:
一端是资源雄厚、能内建合规模型与自营引流能力的巨头;
另一端是仍依赖匿名、本地化分销的小型参与者,其生存空间被压缩。
监管的最终效果,将取决于首批执法案例如何落地。
监管的直接目标是保护散户与维护市场秩序,但随之而来的成本会提升市场准入门槛。长期视角下,这未必是坏事:更严的传播规则和更清晰的责任链,会淘汰投机性、误导性营销,促使参与者把精力放回产品、经营与客户教育。这对行业来说是一次结构性清洗:短痛之后可能是更健康的客户生态与更可持续的获客逻辑。但这一切的前提,是监管既能有效执法,又能与市场保持沟通,避免“规则到位、执行不到位”的尴尬循环。
结语
马来西亚的这次修订,是对数字金融传播时代监管逻辑的一次现实检验。对经纪商而言,这既是短期的合规压力,也是检验商业韧性与长期策略的机会。若把合规视作成本而短视应对,风险不仅是罚款或封禁,更是品牌与客户信任的长期折损;若把合规嵌入分销与产品设计,则可能在规则趋严的时代成为新的竞争优势。观察接下来几个月内监管如何执法、首批案例如何落地,将是判断这场“风暴”是昙花一现还是市场重构起点的最好窗口。
 订阅

