


经纪商支付合作指南!一文剖析各类汇市支付方式优缺点
汇市经纪商可能都会对以下场景非常熟悉:你的销售团队经过万般努力终于说服投资者入金,KYC(客户了解)流程也已走完,你已经在仪表板面前坐等入金金额提示,最后等来的却是屏幕上赫然弹出的“交易被拒”几个刺眼的大字。
据称对于某些经纪商来说,这种“意外”每天可能会发生13次以上。因此,在金融界有个很明显的现象是:越来越多汇市经纪商正试图提供多钟方便、安全、交易流畅的支付方式。以业务遍及200多个市场的全球经纪商 easyMarkets 易信为例。为了确保客户顺利入金,该公司一共为客户提供了20种不同的支付方式,具体如下:
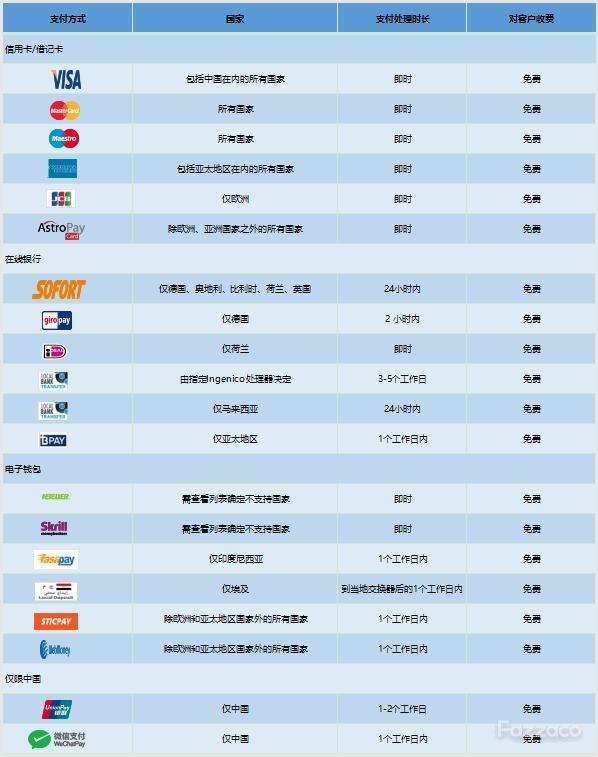
如上所示,总体而言,汇市的支付方式可以分为三种类型,分别是:信用卡/借记卡支付、银行转账支付、电子钱包支付。本文将从不同角度分析这几类支付方式的优缺点。
信用卡/借记卡
信用卡或借记卡支付之所以受到经纪商和交易者的青睐,原因是这种支付方式具有以下优点:
· 信用卡/借记卡支付处理通常会在当日内完成,因此可以确保即时进入实时市场。
· 由于该支付方式已经覆盖全球,经纪商可以轻松集成支付处理器,且能接受所有类型的卡品牌。
· 因为设有高度复杂且安全的支付门户,信用卡/借记卡支付能确保安全,且其成本效益也较高。
当然,信用卡或借记卡支付也有其缺点,如下:
· 客户入金数额会受限,经纪商的交易银行通常会设定支付交易限额。
· 有些信用卡是在传统信用卡支付平台上运行,在入金时可能会涉及利率、手续费等问题。
银行转帐
银行转账的最大特点是安全性高,入金数额较大的客户可能会偏好这种支付方式。这种支付方式的优点是:
· 可用于清算债务和向第三方支付。
· 新的银行转账支付系统可以同时满足经纪商和交易者的不同需求。
· 银行转帐没有交易限额。
· 银行转帐更容易满足监管要求、遵从所有反洗钱法律。
银行转帐支付的缺点是:
· 发送和接收资金的延迟时间很长。
· 银行转帐交易的成本明显高于其他支付方式,银行转账的支付成本可能高达交易金额的10%或更多。
电子钱包支付
现如今,电子钱包支付正在迅速普及,原因是这种支付方式的优点很多,包括:
· 易于使用。
· 交易成本低。
· 交易完成时间很短。
电子钱包支付的缺点分别是:
· 并未在全世界普及。
· 管理需细致,才能避免安全风险。
不过,近年来,世界各地的中央银行和监管机构正陆续对电子钱包业务牌照持有者发布严格的准则,所有电子钱包提供商都受到了严格监管。此外,在交易之前,电子钱包支付会需要六位数的密码或经过指纹、虹膜等生物特征认证。这些身份验证设置使电子钱包支付变得与银行转账和卡付款一样安全。另外,据估计全球已有超过20亿智能手机用户!这些用户中有很多人无论走到哪里都随身携带智能手机,这使电子钱包成为了真正便捷的支付方式。
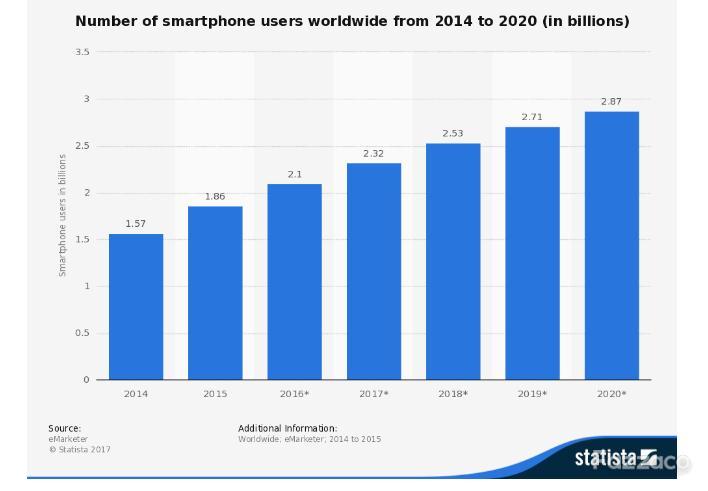
2014年至2020年全球智能手机用户数量(来源:Statista)
由于电子钱包日渐增长的普及度,以及它的高灵活性、低成本,这种相对较新的支付方式正成为最受欢迎的汇市支付方式。现在,许多顶级的汇市经纪商都支持电子钱包出入金服务。目前,最著名的电子钱包支付方式包括:Paypal、Moneybookers 或 Skrill、Neteller、CashU、Webmoney 等。想要了解更多有关这些和其他支付解决方案提供商的信息,请访问Fazzaco公司目录。
 订阅

