


“独角兽”Uniswap——币圈中的做市商
 Uniswap是Fazzaco月度加密交易所数据盘点文章中的十大交易所之一。上月的数据文章中,Uniswap v3在2023年1月的现货交易量为266.88亿美元,环比增长74.85%,较2022年12月的152.63亿美元有所提高,但仍低于去年11月的361.68亿美元。
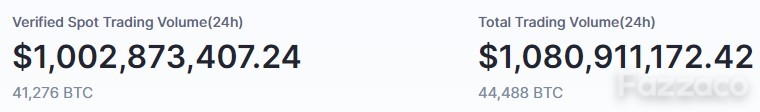
同时,根据CoinMarketCap的数据,在本文撰写时,Uniswap v3的过去24小时现货交易量为1,002,873,407.24美元(约等于41276枚BTC),总交易量为1,080,911,172.42美元(约等于44488枚BTC)。
在今天的文章中,Fazzaco将和您探讨Uniswap AMM背后的做市逻辑,以及它与汇市传统做市商之间的异同。
“独角兽”的崛起代表着新兴的DeFi势力
通常来说,像币安这样的加密交易所巨头都是中心化交易所(CEX)。在中心化交易所中,数字代币的交易和传统金融领域十分相似,都是由交易所匹配买卖双方,与证券交易所十分相似。
然而,CEX存在两个问题:一是缺乏匿名性,另一个是资产托管问题。对于交易者来说,在私人所有的CEX中执行的每一笔交易都会有第三方参与。因此,交易内容和客户信息可能会被第三方查看,匿名性得不到保障。此外,由于CEX的交易是托管的,意味着平台持有正在交易中的资产,安全性得不到保障。正是基于这些问题,去中心化金融(DeFi)才有了发展的机会。
成立于2018年的Uniswap是去中心化交易所中的佼佼者,它的v1版本首先引入了自动做市商(AMM)模型,即任何人都可以将资产聚集成共享的做市策略。在2020年5月,Uniswap推出了v2,AMM模式也得到了指数级增长。根据Uniswap官网数据,v2推出不到一年的时间,交易量就已超过1350亿美元,成为了全球最大的现货加密货币交易所之一。
2021年3月,Uniswap推出了v3。Uniswap v3的流动性提供者可以以0.05%、0.30%和1%的三种费用等级开始建立流动性池。但是,Uniswap v3平台不提供杠杆或保证金交易。
Uniswap协议背后的AMM做市逻辑
AMM与传统的交易所交易架构不同,不再需要订单薄和交易对手方,便可完成自动化代币交易。其AMM模型包括:恒定乘积做市商(CPMM)、恒定和做市商(CSMM)、恒定平均值做市商(CMMM)等几类,而Uniswap使用的是最广泛的恒定乘积做市商。
在Uniswap的恒定乘积做市商模型中,有一个简单的公式:x * y = k,其中x、y分别代表需要交易的两种资产的数量,而k是一个固定的常数。在交易开始前,流动性提供者(LP)向合约注入两种资产。
简单来说,假设加密货币投资者A在Uniswap上想要用ETH购买USDT。他在登录Uniswap网站并连接以太坊钱包后,选择ETH/USDT代币对,输入要交易的数量。A无需提供买卖价格,只需要决定交换比例和交易量。假设当前ETH/USDT池子有1000个ETH和10000个USDT,A想用1个ETH购买USDT。Uniswap会根据自动定价算法自动计算出ETH/USDT的当前价格,并根据A的交易量调整价格。如果A的交易量较小,则价格调整较小,因为对池子中的资产供需关系影响较小。但若A交易量较大,则价格调整显著,因为影响资产供需关系的程度更高。因此,价格会随着交易量的增加而变化。交易完成后,ETH/USDT池子的资产供需关系也会随之变化。
币圈AMM机制vs.汇市做市商
汇市当中也有很多经纪商从事的是做市商的角色,那么同为“做市商”的Uniswap AMM和汇市做市商究竟在很多方面存在异同呢?
首先,二者都是提供流动性的市场参与者,即做市商,作用在于为其他交易者提供交易对手,以从中获利。其次,二者都通过自身的报价来形成交易价格,促进交易的发展。然而,两者的交易方式和交易市场是不同的。第一,AMM是自动做市商,即无人为干预,而汇市做市商通常是由人来进行报价和交易。其次,AMM是加密货币市场,而汇市做市商从名字就可以看出是货币对市场。
二者间更显著的不同在于其盈利方式:Uniswap AMM的利润来自交易费用,而汇市做市商的利润不仅来自客户的佣金,还来自客户的一些收益损失和风险回报。最后,二者的交易对手方也不一样,AMM的交易对手方完全自动化,汇市做市商的交易对手方则是交易者。总之,两者都是提供流动性的市场参与者,但它们的异同点在于交易方式、交易市场、盈利方式和交易对手方等方面。或者说,Uniswap AMM是像一个没有感情的机器人,而汇市市商则更像是人性化的服务商,既可以为客户赚钱,也可以因客户的失败而获利。
总结
DeFi交易机制在加密货币交易中的地位变得越来越显著,其中以Uniswap V3为代表的AMM机制更是展现了其高度的灵活性和效率。随着交易量的增加,AMM机制是否会面临一些扩展性和流动性的问题,是否会进一步探索更加复杂的算法和模型(例如v4、v5)以满足日益增长的需求?此外,DeFi协议在保障匿名性和脱离托管的同时,也可能会面临安全性的监管挑战。
此外,加密市场中应用的AMM机制是否可能和前文提到的汇市产生更多的交集也是一个值得探讨的问题。尽管汇市和加密市场存在着很多不同之处,如流动性、交易人群和监管法规等方面,但是随着越来越多的机构投资者的涌入,以及越来越多的经纪商开始同时提供货币对和加密货币的交易,两个市场之间也自然会产生更多的交集和融合。
 订阅

