


新加坡会超越东京成为全球第三大货币交易中心吗?
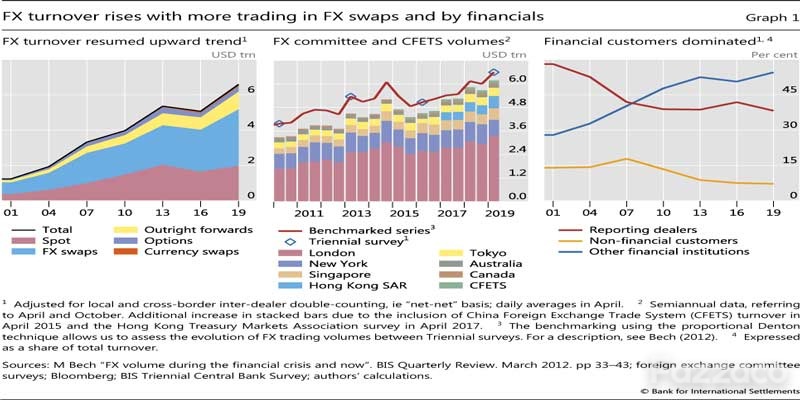
根据国际清算银行(Bank of International Settlements)一项颇具影响力的2019年市场调查,到目前为止,伦敦是全球最主要的货币对中心,占所有货币交易总量的43%。纽约以12%的交易量位居第二,新加坡以7%的交易量位居第三,领先于香港和东京。
 但这种排序并没有反映出这样一个现实,即对大多数银行来说,一直以来东京是它们传统的价格发现和价格匹配中心,而非新加坡。尽管新加坡和香港各自享有更大的交易量,但该行业的基础设施仍然主要位于日本。
众多国际知名银行欲将货币引擎置于新加坡
然而,过去两年,在新加坡推出新的电子交易平台的大型银行数量显著增加,渣打银行((Standard Chartered)、摩根大通(JP Morgan Chase)、纽约梅隆银行(BNY Mellon)、德意志银行(Deutsche Bank)、麦格理银行(Macquarie)、花旗银行(Citi)、北方信托银行(Northern Trust)、法国巴黎银行(BNP)、大华银行(UOB)和瑞银(UBS)等银行纷纷迅速发布公告。
新加坡的货币雄心
一方面,自2019年初以来,新加坡金融管理局(MAS)一直在出台激励措施,吸引相关银行在新加坡建立其匹配、定价和交易引擎等基础设施。这是MAS为提高新加坡作为主要货币中心地位而采取的更广泛举措。
悄然打起的延迟战
另一方面,这一切背后的一个主要因素是减少交易延迟。虽然新加坡的每日货币交易量高于日本,但东京仍是全球三大主要货币交易中心之一。但是,从新加坡经过东京的路由交易会产生70-80毫秒的往返延迟,而直接路由到新加坡的匹配引擎可以将延迟降低到可忽略不计的程度。一旦流动性供应商、经纪商和交易平台供应商的数量达到一定规模,单是这一因素就可能吸引更多的高频交易(HFT)公司和对冲基金来到新加坡。
日元在货币行业中的地位
货币市场是世界上最大的资本市场,日均交易量达6.6万亿美元。该市场的最大部分(61%)是由银行间交易主导的掉期交易。银行从事货币掉期交易是为了支持一系列其他交易、对冲和结构性产品,无论是为客户还是为自己的账簿和日常资本管理。
掉期市场是全球性的,但只有三种货币的交易占主导地位:美元、欧元和日元。即使没有来自这些市场的实体或资产参与,情况也是如此; 这些货币更有可能在海外而不是在国内进行交易,由少数全球和区域银行控制库存和交易。
现货市场约占货币交易的30%,对冲基金、电子做市商和为它们提供服务的机构经纪商往往更多地使用这一市场。它也集中在最大的交易中心。
尽管东京的交易量远远落后于新加坡和香港,但日元仍是全球三大货币之一。
此外,每天上午10点的东京"定盘价"为货币交易设定了价格。除了伦敦下午4点的定盘价外,东京的定盘价是货币市场最重要的活动。这些价格是在TY3数据服务器中设定的,由供应商Equinix运营,因此亚太其他地区的参与者必须将订单发送到TY3(或伦敦的类似数据中心)。
结论
从在新加坡开设业务的货币流动性提供商和执行场所的数量来看,这个城市国家将自己打造成亚洲首要货币交易中心的努力似乎正在取得成效。然而,由于日本的国内需求,它很可能在零售货币价格匹配中占据主导地位。此外,日本在传统上也是伦敦服务器在发生灾难或业务停顿时的备份。对于泛亚参与者来说,新加坡作为应急方案可能是有意义的,但对于全球参与者来说则不是。
总而言之,新加坡短期内似乎不可能超越东京,成为全球第三大货币交易中心。你怎么看?
 订阅

