

尽管利润下降,泰国银行体系仍保持弹性
来源: Asian Banking & Finance
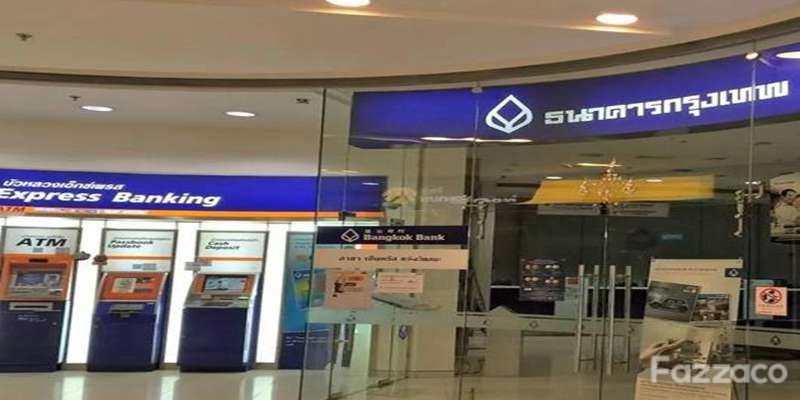
根据泰国银行的数据,泰国银行系统在第二季度保持了弹性,资本金和贷款损失准备金维持在很高水平,可以抵御新冠肺炎大流行引发的经济冲击。
但是,由于银行增加了准备金开销以防止新冠肺炎对贷款质量的潜在负面影响,系统盈利能力下降。
系统资本基金为918亿美金(2.8万亿泰铢),相当于资本充足率为19.2%。贷款损失准备金达到237亿美金(7437亿泰铢),不良贷款率为144.1%,而流动资金率(LCR)为183.4%。
第二季度的整体贷款增长同比增长5%,而上一季度为4.1%。公司贷款占总贷款的65.2%,由于对公共部门和大型企业的贷款而同比增长5.1%。消费贷款同比增长4.8%,几乎所有与经济收缩趋势一致的投资组合均较上一季度增长缓慢。然而,抵押贷款量飙升,这是因为人们对住宅的需求急剧增加。
净利息收益率从2.90%压缩至2.60%,这是由于较低的贷款利率(因为政策利率下降和企业和家庭的贷款利息不再享受扶持)导致了利息收入的下降。
 订阅